7月10日,国内突然出台了这样一条看上去很普通但实际上影响很大的规定:
我国对于氦气实行全面临时禁出口政策,不区分国家、不分时间段、没有例外情况。
消息一出,国内芯片、航天、医疗等各个领域都松了一口气。
但是整个海外高端制造业却陷入了紧张状态。
要知道,我们掌握了粗氦提纯、低温液化、精密分装的全套技术。
除了本土产业消耗之外,多余的高纯氦就会以现货的形式销售到周边地区,这也是亚太芯片圈独有的应急缓冲资源,
一直以来作为“区域气源调剂站”的我们,在这个时候忽然把出口堵上了,这是为什么呢?
源头收紧下的风控
很多人认为此次禁止出口是临时决定。
其实恰恰相反,这是国内经过多年的层层布局、步步防范之后,采取的一道保险措施。
几年前我国就发现了氦气单一进口、高度依靠国外所存在的巨大问题。
以前美国掌握着全球氦气贸易的规则,并且可以随意审查和限制向中国供应氦气,我们早就已经开始布局以防风险了。
当时国内选择淘汰单一的美国气源,大力开拓来自卡塔尔和俄罗斯的两种气体进口途径来分散供应风险。
同时,投入大量资金研究低浓度提氦技术和氦气回收利用系统,使工厂用气损失减少了一半,并最大限度地节省了现有的资源。
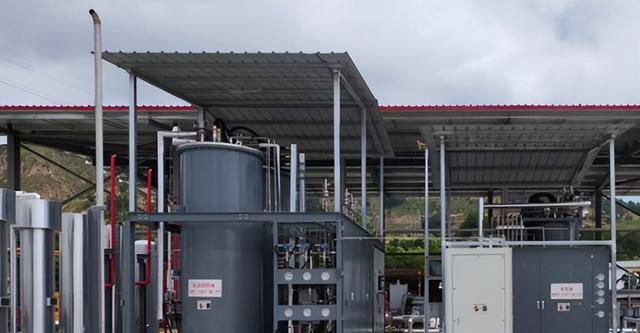
除此之外,在国内LNG废气提氦、本土贫氦气田开发、战略储氦库等都已布局完毕。
一步步建立起我国自己的 helium 供应体系,以防止未来出现突然的供应中断。
原本这套“多渠道进口+技术节流”的方式可以很好地满足国内市场的需要。
但是今年的情况已经完全失去控制,两个最重要的外援同时崩盘了。
中东冲突打乱了卡塔尔能源航运,主力海运气源断供减量。
俄罗斯也出台了新的规定,在 2027 年之前氦气出口配额被大幅削减,陆路补给也减少了很多。
旧有的避险方式已经无法承受双管齐下的打击了,海外气源完全不稳定,国内库存不断外流。前期的小步风控,现在全面承压。
优先本土新质生产力
另外一点就是国内外流的氦气,并非国内开採而来,而是从国外进口粗氦进行精加工后得到的转口现货。
利用成熟的气体加工能力,中国每年向亚太地区供应大约 290 万立方米的高纯氦气,占该地区现货市场的 26%左右。
国外大的气体公司和芯片厂家一般都会签订五到二十年不等的长期供气协议。
长期协议中的气源已经被固定下来了,很难临时调配。
一但出现海运延迟、产地减产的情况,可以及时填补空缺的就只有我们国家流出的那一部分现货。
目前全世界长协供气全部收紧,如果继续放任加工氦气对外出售的话,国内高端产业的库存就会迅速被耗尽。
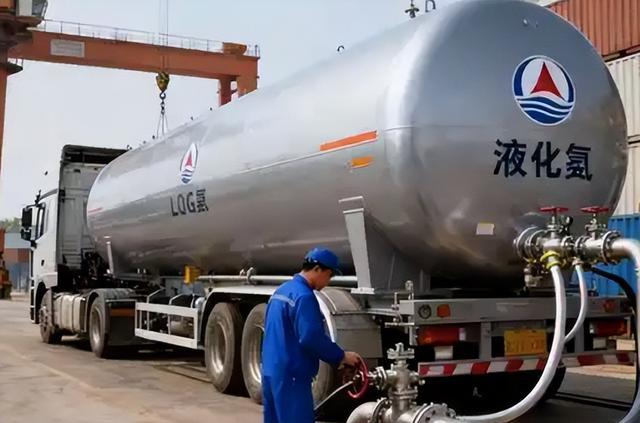
出台临时禁出口政策的目的很明确,就是要把手上所有的精加工氦气锁住。
优先供给芯片、商业航天、科研医疗等国内的新质生产力赛道,保住本土产业链运转的底限。
自主可控长线布局
单单依靠出口禁令只能暂时缓解供需缺口问题,要从根本上摆脱国外氦气供给的制约,我国早就已经展开多条自主可控的发展道路。
本土低含氦天然气提取技术全部实现国产化,四川、鄂尔多斯、柴达木盆地提氦项目不断扩建。
国产氦气年产量逐年增加,已经连续四年降低了对外依存度。
沿海几十个LNG接收站同时进行改造,在原来直接燃烧排放的闪蒸气中提取氦气。
这些废气中的氦含量远远高于国内常规气田,开采改造费用较低,可以稳定补充国内市场。
海外布局双管齐下,依靠工程承包、装备输出,在俄罗斯阿穆尔、哈萨克斯坦苏克气田获得长时间段粗氦独家采购权。
我们回头再来看,一份简单的出口管控公告之后就是整个高端制造产业链的存亡问题。
此次氦气禁止出口,是对我国的芯片和航天等核心产业一种自我保护。
可以预见的是,该禁令被标为临时措施。
海外气源供应恢复稳定、国内自有提氦产能大规模扩张之后短线配资开户官网,相关的出口限制应该会分步解除。
港联配资提示:文章来自网络,不代表本站观点。
相关文章


热点资讯
推荐资讯
